


کارنامه دوماهه سه خودروساز بزرگ کشور — ایرانخودرو، سایپا و پارسخودرو — نشان میدهد سال ۱۴۰۵ با افت قابلتوجه تیراژ آغاز شده است. مجموع تولید این سه شرکت در فروردین و اردیبهشت به کمتر از ۷۳ هزار دستگاه رسیده که نسبت به بازه مشابه سال گذشته کاهش ۴۸درصدی را نشان میدهد. این افت سنگین صرفاً یک شوک مقطعی نیست؛ بلکه بازتابی از انباشت مشکلات ساختاری و شرایط نامطمئن اقتصادی و سیاسی است. در ادامه با تحلیل دلایل، اثرات و راهکارهای ممکن مواجه میشویم.
نکات مهم و آمارهای کلیدی که باید پیش از هر تحلیل بدانیم:
- کاهش کلی تیراژ: ۴۸٪ افت تولید خودروهای سواری در ۲ماه نخست ۱۴۰۵ نسبت به مدت مشابه سال قبل.
- عملکرد شرکتها: ایرانخودرو - افت ۳۳٪، سایپا - افت ۶۶٪، پارسخودرو - افت ۷۸٪.
- تولید ایرانخودرو در ۲ماه: حدود ۵۶ هزار دستگاه (در مقایسه با ~۸۴ هزار دستگاه سال گذشته).
- تولید سایپا در ۲ماه: حدود ۱۳ هزار و ۸۹۰ دستگاه (پیش از این ~۴۱ هزار و ۲۸۸ دستگاه).
- تولید پارسخودرو در ۲ماه: حدود ۲هزار و ۹۷۷ دستگاه (پیش از این ~۱۳هزار و ۴۳۸ دستگاه).
- منابع آمار: گزارشهای رسمی منتشرشده در سامانه کدال و گزارشهای صنفی قطعهسازان.
تحلیل عوامل کاهش تیراژ
افت تولید را باید نتیجۀ همافزایی عوامل کوتاهمدت و بلندمدت دانست. این عوامل در کنار هم زنجیره تولید خودرو را تحت فشار قرار دادهاند.
عوامل کوتاهمدت
- اختلالات لجستیکی و تأخیر در تامین قطعات بهدنبال شرایط نااطمینان سیاسی و پیامدهای جنگ و تنشهای منطقهای.
- تشدید کمبود نقدینگی در فصل تحول فروش و تحویل که باعث توقف خط تولید بعضی خطوط شده است.
- نوسان نرخ ارز و افزایش ناگهانی بهای مواد اولیه که تأمین ورودیهای وارداتی را دشوارتر کرده است.
عوامل بلندمدت
مشکلات ریشهای که طی سالهای گذشته انباشته شدهاند و اکنون در قالب کاهش تیراژ بروز یافتهاند:
- قیمتگذاری دستوری که فاصله میان قیمت کارخانه و هزینه واقعی تولید را بزرگتر کرده و حاشیه سود خودروسازان را منفی نگه داشته است.
- زیان انباشته و ساختار مالی ضعیف شرکتها که امکان سرمایهگذاری و نوسازی خطوط تولید را محدود کرده است.
- وابستگی به قطعات وارداتی و زنجیره تامین ناکارآمد که در مواجهه با نوسانات خارجی شکننده است.
مشکلات زنجیره تأمین و قطعهسازان
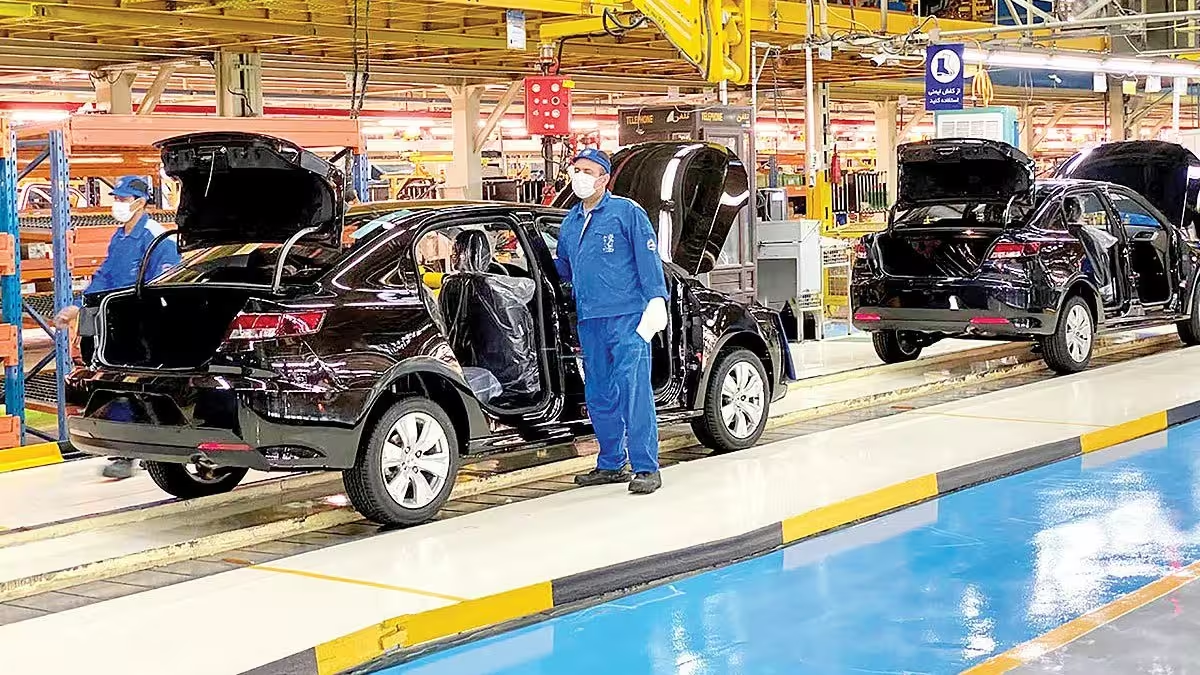
زنجیره تأمین، از تأمینکننده مواد اولیه تا قطعهسازان Tier 2 و Tier 3، در اثر کمبود نقدینگی و افزایش هزینهها تضعیف شده است. وقتی خودروسازان قادر به پرداخت مطالبات قطعهسازان نیستند، آنها نیز توان خرید مواد اولیه را از دست میدهند و خطوط تولید متوقف میشود. این چرخه معیوب یک رابطه علت و معلولی مشخص بین بحران نقدینگی و کاهش تیراژ پدید آورده است.
بحران نقدینگی و تأثیر قیمتگذاری دستوری
یکی از مهمترین علل ساختاری افت تولید، اختلاف میان قیمتگذاری رسمی و هزینه تولید واقعی است. قیمتگذاری دستوری مانع از انتقال هزینههای واقعی به قیمت فروش شده و در نتیجه خودروسازان برای تأمین سرمایه در گردش دچار کمبود منابع میشوند. پیامدها عبارتاند از:
- کاهش سفارش مواد اولیه و قطعهسازی
- تاخیر در پرداختهای پیمانکاران و قطعهسازان
- کاهش بهرهوری خطوط و تعطیلی مقطعی خطوط تولید
کارنامه دوماهه سه خودروساز بزرگ
بررسی جداگانه عملکرد هر شرکت، نشان میدهد شدت و ماهیت مشکلات در شرکتها متفاوت است.
ایرانخودرو
ایرانخودرو با تولید نزدیک به ۵۶ هزار دستگاه در ۲ماه نخست ۱۴۰۵ نسبت به ~۸۴ هزار دستگاه سال قبل، افت ۳۳درصدی داشته است. در اردیبهشتماه این گروه حدود ۴۴هزار و ۷۲۹ دستگاه تولید و بیش از ۴۱هزار دستگاه فروش ثبت کرده است که نشاندهنده تلاش برای مدیریت فروش و عرضه است.
ترکیب محصولی ایرانخودرو
- گروه پژو: حدود ۱۷هزار دستگاه در ۲ماه نخست (نسبت به ~۲۶هزار دستگاه سال قبل).
- خانواده سورن: کاهش از ~۲۳هزار به ~۱۴هزار دستگاه.
- محصولات دیگر (هایما، رانا و...) با تیراژ کمتر؛ رانا با حدود ۲۶۰۰ دستگاه کمترین سهم را داشته است.
سایپا
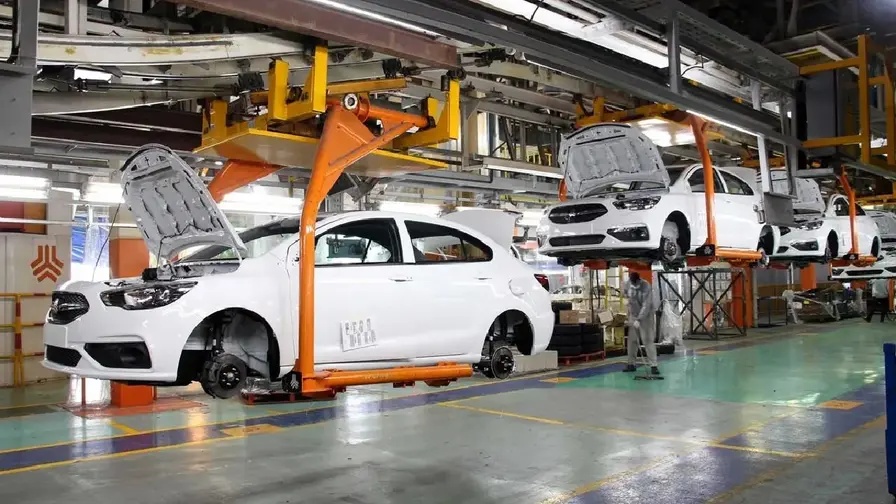
سایپا بیشترین فشار را تجربه کرده و تولید این شرکت در ۲ماه نخست به حدود ۱۳ هزار و ۸۹۰ دستگاه رسیده است که نسبت به ~۴۱ هزار و ۲۸۸ دستگاه سال گذشته افت ۶۶درصدی را نشان میدهد. در اردیبهشت تنها ۱۲هزار و ۴۶۵ دستگاه تولید ثبت شده است.
ترکیب محصولی سایپا
- خانواده X200: حدود ۹هزار و ۴۱ دستگاه در ۲ماه.
- وانت ۱۵۱: نزدیک به ۲هزار و ۶۱۱ دستگاه.
- شاهین: حدود ۱هزار و ۸۱۱ دستگاه؛ محصولات چانگان و سایر مدلها نیز سهم کمتری داشتهاند.
پارسخودرو
پارسخودرو رکورددار سقوط تولید است؛ تولید این شرکت در ۲ماه نخست به تنها ۲هزار و ۹۷۷ دستگاه رسید که در مقایسه با ~۱۳هزار و ۴۳۸ دستگاه سال قبل افت ۷۸درصدی را نشان میدهد. اردیبهشت تنها ۲هزار و ۲۸۷ دستگاه تولید شده است.
ترکیب محصولی پارسخودرو
- گروه Q200: حدود ۲هزار و ۱۵۴ دستگاه، اصلیترین محصول پارسخودرو.
- کاهش شدید تیراژ نشاندهنده چالشهای تأمین قطعه، محدودیت نقدینگی و اختلال در برنامههای تولید است.
پیامدها برای بازار، مشتریان و تعهدات فروش
افت تیراژ پیامدهای مهمی در کوتاهمدت و میانمدت برای بازار خودرو و مشتریان دارد:
- افزایش زمان انتظار تحویل خودروهای ثبتنامی و فشار بر تعهدات معوقه شرکتها.
- احتمال تشدید کسری عرضه بازار و رشد قیمتی در بازار آزاد، بهخصوص اگر نقدینگی برای عرضه کافی نشود.
- کاهش اعتماد مشتریان و رشد نارضایتی که میتواند به کاهش تقاضای بلندمدت بینجامد.
- فشار بر قطعهسازان کوچک که در صورت تداوم میتواند به تعطیلی بنگاههای تخصصی منجر شود.
راهکارها و پیشنهادهای سیاستی و اجرایی
برای توقف روند نزولی تولید و بازگرداندن صنعت خودرو به مسیر پایدار رشد، ترکیبی از اصلاحات ساختاری و اقدامات کوتاهمدت لازم است.
اصلاح نظام قیمتگذاری
- لغو یا تعدیل قیمتگذاری دستوری و اجازه تعیین قیمت براساس هزینههای واقعی تولید و نوسانات بازار.
- طراحی مکانیسمهای حمایتی موقت برای کنترل تورم قیمتی و حفاظت از مصرفکننده در کوتاهمدت.
تقویت نقدینگی و دسترسی به سرمایه در گردش
- تسهیلات بانکی هدفمند با نرخ مناسب و مدت سررسید بلندتر برای خودروسازان و قطعهسازان.
- ایجاد ابزارهای مالی مبتنی بر اوراق و فروش مطالبات برای بهبود جریان نقدی شرکتها.
پایداری زنجیره تأمین
- تقویت تولید داخل و کاهش وابستگی به واردات از طریق حمایتهای هدفمند فنی و مالی از قطعهسازان داخلی.
- پروژههای تجدید ساختار زنجیره تامین و تمرکز بر استانداردسازی و افزایش انعطافپذیری تأمین.
اقدامات کوتاهمدت عملیاتی
- تنظیم اتاق بحران بین خودروسازان و وزارت صمت برای مدیریت تأمین قطعات حیاتی و اولویتبندی تولید.
- ایجاد تسهیلات پرداخت فوری به قطعهسازان کلیدی برای جلوگیری از توقف خطوط تولید.
چشمانداز و نتیجهگیری
افت ۴۸درصدی تیراژ در دو ماه نخست ۱۴۰۵ زنگ هشداری است برای کل اکوسیستم خودروسازی ایران؛ از خودروساز و قطعهساز تا سیاستگذار و بازار مصرفکننده. اگر چه بخشی از کاهش تولید ممکن است با فروکش کردن محدودیتهای مقطعی جبران شود، اما بازگشت پایدار به سطح تولید قبلی بدون اصلاحات ساختاری در نظام قیمتگذاری، تأمین مالی و تقویت زنجیره تأمین ناممکن خواهد بود.
برای متوقف ساختن روند نزولی و بازسازی ظرفیت تولید لازم است سیاستگذار به سرعت وارد عمل شود: بازنگری در قیمتگذاری، تسهیل دسترسی به سرمایه در گردش، و حمایت هدفمند از قطعهسازان اولویتهایی هستند که نه تنها تیراژ را افزایش میدهند، بلکه ریسکهای بازار را نیز کاهش خواهند داد. در غیر این صورت، آمارهای آینده احتمالاً روایتگر ادامه رکود تولید و تشدید تعهدات معوق خواهند بود.
منابع آماری و مرجعها: گزارشهای تولید منتشرشده در سامانه کدال، اظهارنظرهای صنفی قطعهسازان و گزارشهای تحلیلی رسانهای. این مقاله بر مبنای دادههای اعلامشده توسط سه خودروساز بزرگ و تحلیلهای ساختاری تهیه شده است.
گفتگو
نظر بگذارید
نظرات (5)
تحلیلش بد نبود ولی کاش یه ذره هم از نقش مدیریت داخلی خود خودروسازا میگفت، همهچیز رو نباید انداخت گردن ارز.
تو شرکتای تامین هم همینو میبینیم، وقتی پول دیر میرسه خط تولید عملا میخوابه... خیلی سادهست ولی کسی جدی نمیگیره
به نظرم قیمتگذاری دستوری همون گره اصلیه، تا این باز نشه بقیه راهکارا فقط مسکنه.
۶۶٪ و ۷۸٪ افت؟! یعنی دیگه مشکل مقطعی نیست، سیستم داره نفس کم میاره.
این افت تولید فقط عدد نیست، مستقیم میزنه توی جیب مردم و قطعهسازا... اگه نقدینگی درست نشه وضع بدترم میشه.