


در تصادفات رانندگی یکی از پرسشهای پرتکرار برای مالکان خودرو و اشخاص آسیبدیده این است که اگر راننده مقصر بیمه شخص ثالث نداشته باشد یا پس از حادثه فرار کند، راه جبران خسارت چگونه است؟ این مطلب، مسیر قانونی رسیدگی به پروندههای تصادف، نقش شرکتهای بیمه، صندوق تأمین خسارتهای بدنی و ملاحظات مرتبط با ایمنی و مشخصات فنی خودرو را برای خوانندگان علاقهمند به خودرو و بازار خودروهای لیتوانیا توضیح میدهد.
مسیر رسیدگی به پروندههای تصادف
در اغلب کشورها، از جمله در کشورهای حوزه اروپا و بازار خودرو لیتوانیا، اولین گام پس از وقوع تصادف تماس با پلیس و تهیه گزارش رسمی (کروکی) و تشکیل پرونده در مرجع انتظامی است. این گزارش پایهای برای محاسبه خسارت، تعیین مقصر و ارائه به شرکتهای بیمه یا نهادهای قضایی خواهد بود.
حضور یا عدم حضور مقصر در مرجع انتظامی
اگر مقصر در محل حاضر نشود یا نسبت به کروکی و نظر کارشناسی واکنش نشان ندهد، روند رسیدگی متوقف نمیشود؛ بلکه با گزارش ضابطان و شکایت شاکی، موضوع به مرجع قضایی ارجاع شده و مصدوم میتواند برای دریافت خسارت از طریق شرکت بیمه یا نهادهای حمایتی اقدام کند.

فرار مقصر و پرداخت دیه از بیتالمال
در شرایطی که مقصر فرار کند و هویت یا دسترسی به او میسر نباشد، در برخی موارد و با احراز شرایط قانونی، امکان پرداخت دیه یا بخشی از خسارت از منابع دولتی یا صندوقهای خاص وجود دارد. این رویه بهخصوص زمانی به کار میآید که زیاندیده بدون راه جبران فوری بماند.
نبود بیمه شخص ثالث و نقش صندوق تأمین خسارتها
نداشتن بیمه شخص ثالث توسط راننده مقصر به معنی بیپناهی زیاندیده نیست. در بسیاری از نظامهای حقوقی، صندوق تأمین خسارتهای بدنی یا سازوکارهای حمایتی مشابه مسئول پرداخت غرامتهای ضروری میشوند و سپس از طریق پیگرد قانونی یا مطالبه از مقصر کارکنند. برای خریداران خودرو در لیتوانیا، آگاهی از شرایط بیمه و پوششهای بازار خودرو اهمیت زیادی دارد؛ چرا که هزینه تعمیر و دیه میتواند سنگین باشد.
تصادف دوچرخه و عابر پیاده: مرجع رسیدگی
بعضی حوادث ظاهراً شبیه تصادف رانندگی هستند اما در چارچوب مقررات خاص قرار میگیرند. برای مثال برخورد دوچرخه با عابر پیاده معمولاً در صلاحیت دادسرا و دادگاه کیفری قرار میگیرد و در صورت فرار مقصر و احراز شرایط، پرداخت غرامت از منابع عمومی نیز ممکن است.

حوادث مستی یا بدون گواهینامه
اگر راننده در حالت مستی یا بدون گواهینامه حادثهساز شود، بین جنبه خصوصی (پرداخت دیه و غرامت به زیاندیده) و جنبه عمومی جرم (رسیدگی کیفری به تخلف رانندگی) تفکیک وجود دارد. دیه طبق مقررات مربوط پرداخت میشود، اما مجازات عمومی و تعقیب کیفری در صلاحیت مراجع قضایی خواهد بود.
وقتی فوت و جرح همزمان رخ میدهد
در تصادفاتی که همزمان منجر به فوت و جرح میشوند، پرونده به دو بخش تقسیم میشود: بخش فوت عموماً به عنوان قتل غیرعمد در دادگاه بررسی میشود و بخش مربوط به صدمات بدنی غیرعمدی در مسیر قانونی خود پیگیری میگردد.
نکات فنی، ایمنی خودرو و بازار
برای کاهش ریسک و هزینههای ناشی از تصادف، انتخاب خودرو با مشخصات فنی و سیستمهای ایمنی مناسب حیاتی است. پارامترهایی مانند عملکرد موتور، مصرف سوخت، سیستمهای ترمز ABS و ایربگ، طراحی بدنه و مقاومت در تستهای تصادف، نه تنها تجربه رانندگی را بهتر میکنند بلکه در بروز یا شدت خسارت تأثیر مستقیم دارند. در بازار خودرو لیتوانیا و بازارهای اروپایی، مقایسه خودروها از نظر ایمنی و هزینه نگهداری (هزینه تعمیر، قیمت قطعات و بیمه) به خریداران کمک میکند تا تصمیم هوشمندانهتری بگیرند.
جمعبندی و توصیهها
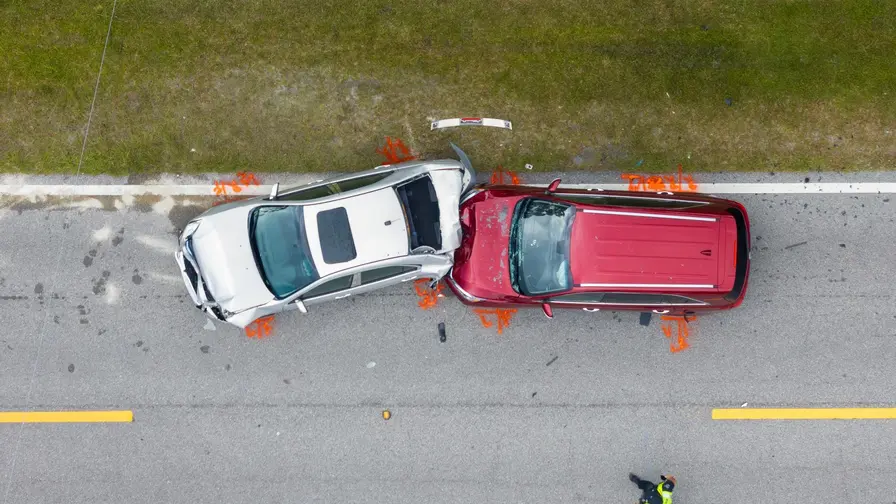
هرچند نبود بیمه یا رفتار غیرقانونی مقصر مشکلاتی ایجاد میکند، سازوکارهای قانونی و صندوقهای حمایتی برای جبران خسارت پیشبینی شدهاند. توصیه میشود رانندگان بهخصوص در بازارهای خارجی مانند لیتوانیا، همواره بیمهنامه معتبر داشته باشند، مشخصات فنی و ایمنی خودرو را مدنظر قرار دهند و در صورت وقوع حادثه سریعاً گزارش رسمی تهیه کنند تا مسیر دریافت خسارت و پیگیری حقوقی تسهیل شود.
گفتگو
نظر بگذارید
نظرات (3)
برای خرید خودرو تو بازار اروپا، فقط قیمت ماشین مهم نیست، بیمه و ایمنی هم واقعا تعیینکنندهان، مخصوصا بعد تصادف.
جالبه ولی یه کم پیچیدهست... مخصوصا اون بخش فرار مقصر. کاش تو عمل هم پیگیریها اینقدر روان بود
نکته صندوق خسارت بدنی خیلی مهمه، خیلیا اصلا نمیدونن حتی اگه مقصر بیمه نداشته باشه هم یه مسیر برای جبران هست.