


دیپوی با سرعت در حرکت است و نه تنها در جاده. سازنده کامیونهای الکتریکی که توسط بایدو پشتیبانی میشود رسماً درخواست عرضه اولیه سهام در هنگکنگ را ثبت کرده است، اقدامی که میتواند بزرگترین گام آن باشد زیرا این شرکت فراتر از چین میرود و سرمایه بیشتری در رانندگی خودران و توسعه خودروهای هوشمند تزریق میکند.
زمانبندی قابل چشمپوشی نیست. درآمد دیپوی در سال ۲۰۲۵ تقریباً به ۵۰۶ میلیون یورو رسید، بیش از دو برابر حدود ۲۵۲ میلیون یورو در سال قبل. چنین جهشی در هر گوشهای از صنعت خودرو جلب توجه میکند، اما در فضای کامیونهای سنگین الکتریکی که مقیاس دشوار، حاشیهها فشرده و اعتبار باید کامیون به کامیون بهدست آید، اهمیت بیشتری دارد.
تحویلها همان داستان را نشان میدهد. دیپوی در سال ۲۰۲۵ تعداد ۸٬۰۲۰ کامیون تحویل داد، افزایش چشمگیری نسبت به ۳٬۰۰۲ در ۲۰۲۴ و تنها ۵۰۹ در ۲۰۲۳. طبق پرونده ثبتشده در هنگکنگ، این عملکرد شرکت را در جایگاه نهم بازار کامیونهای سنگین انرژی نو چین قرار داد. برای کسبوکاری که تنها در ۲۰۲۰ تاسیس شده، این صعود جدی است.
با این حال، این پایان کار نیست. دیپوی همچنان زیانده است و در سال ۲۰۲۵ حدود ۸۳ میلیون یورو زیان خالص ثبت کرد. این تنش در سراسر بخش خودروهای الکتریکی شناختهشده است، رشد سریع از یک سو و توسعه هزینهبر از سوی دیگر. ساخت خودروهای تجاری الکتریکی ذاتاً سرمایهبر است و افزودن نرمافزار پیشرفته و سیستمهای خودران ریسکها را افزایش میدهد.
ساختهشده بهعنوان یک شرکت کامیونسازی مبتنی بر نرمافزار
آنچه دیپوی را متمایز میکند، طرز برخورد آن با توسعه کامیون از ابتدا است. بهجای سازگار کردن پلتفرمهای قدیمی، شرکت میگوید کامیونهای سنگین برقی خود را از اساس ساخته و فناوری باتری و نرمافزار رانندگی خودران را در معماری اصلی ادغام کرده است. بهعبارتی، این شرکت سعی میکند کمتر شبیه سازنده سنتی کامیون و بیشتر شبیه یک شرکت تمامعیار حوزه حملونقل عمل کند.
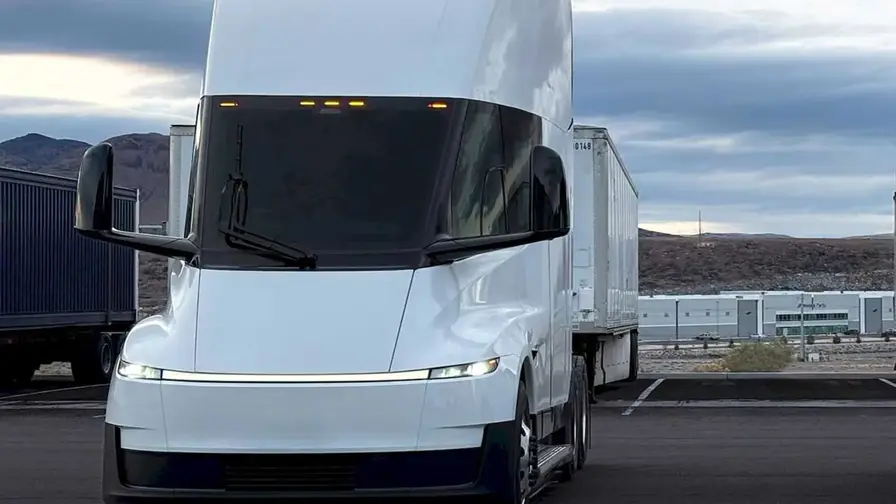
این مهم است چون آینده حملونقل بار بهاحتمال زیاد تنها با سختافزار تعریف نمیشود. اپراتورهای ناوگان روزافزون به بهرهوری انرژی، ابزارهای مدیریت دیجیتال، بهینهسازی مسیرها، نگهداری پیشبینیشونده و وعده سیستمهای کمکراننده که میتوانند هزینهها را کاهش داده و ایمنی را بهبود بخشند، اهمیت میدهند. دیپوی از هماکنون درآمدهای تکرارشوندهای از اشتراکهای نرمافزاری ایجاد کرده است؛ نشانهای کوچک اما گویا که شرکت درآمد فراتر از فروش تکمرتبه خودرو را میخواهد.
فهرست سهامداران شرکت نیز وزن اضافه میکند. بایدو در حال حاضر ۱۳.۴۸٪ سهام را در اختیار دارد و دیپوی را به یکی از بزرگترین نامهای فناوری چین و یکی از نمایانترین بازیگران رانندگی خودران متصل میکند. در بازاری که سرمایهگذاران خواهان بیش از صرفاً بلندپروازی تولید هستند، این ارتباط به شکلدهی هویت دیپوی بهعنوان یک برند خودروهای تجاری الکتریکی مبتنی بر فناوری کمک میکند.
پیش از حرکت به سمت عرضه عمومی، دیپوی همچنین بیش از ۲۷۰ میلیون یورو از طریق چند دور سرمایهگذاری پیش از عرضه جذب کرد. پشتیبانان اخیر شامل Stone مستقر در امارات و صندوق بازنشستگی استرالیا NGS Super هستند، ترکیبی که چیز مهمی درباره جایی که شرکت فاز بعدی خود را میبیند میگوید.
و آن فاز بعدی رو به بینالمللی شدن است. دیپوی بازارهای خارجی از جمله خاورمیانه، استرالیا و آسیای جنوبشرقی را هدف قرار داده است، مناطقی که برقساز شدن حملونقل تجاری در آنها شتاب میگیرد اما ساختار بازار هنوز برای ورودیهای جدید جا دارد. برای یک استارتاپ کامیونسازی، این انتخابها تصادفی نیستند. این بازارها تقاضای لجستیکی قوی دارند، سیاستهای دولتی در حال تحول است و اپراتورها شروع به سنجش اقتصاد بلندمدت ناوگانهای الکتریکی بهطور جدیتر میکنند.
درآمدهای حاصل از عرضه اولیه در هنگکنگ انتظار میرود عمدتاً به توسعه و پژوهش در فناوری خودروهای هوشمند اختصاص یابد. دیپوی همچنین قصد دارد از این وجوه برای گسترش شبکه فروش خود و حمایت از ساخت کارخانه هوشمند چانگشینگ برای قطعات اصلی خودروهای الکتریکی استفاده کند.
CICC و CMB International بهعنوان حامیان مشترک این عرضه عمل میکنند.
ثبتنام دیپوی به معنای پایان بخش دشوار کار نیست. به بسیاری جهات، به معنای آغاز بخش دشوار است. رشد یک چیز است؛ تبدیل آن رشد به کسبوکاری ماندگار و سودآور در سطح جهانی چیزی دیگر. اما فعلاً دیپوی یک نکته را بسیار واضح مطرح کرده است: این شرکت نمیخواهد به یک استارتاپ کوچک چینی در حوزه کامیونهای برقی محدود بماند. هدفش تبدیل شدن به یک بازیگر جدی در عصر بعدی حملونقل تجاری است.
گفتگو
نظر بگذارید
نظرات (3)
۸ هزار تحویل برای یه شرکت ۲۰۲۰ی؟! بد نیست اصلا، اما این همه هزینه روی خودران و نرمافزار اگه جواب نده داستان عوض میشه...
بایدو پشتش هست، همین خودش وزن زیادی میده. ولی بازار کامیون برقی خیلی سختتر از این حرفاست، مخصوصا بیرون چین
رشدش واقعاً چشمگیره، ولی این زیانها هم کم نیست... باید دید IPO فقط سوختِ بیشتر میده یا مسیر سوددهی رو هم باز میکنه