
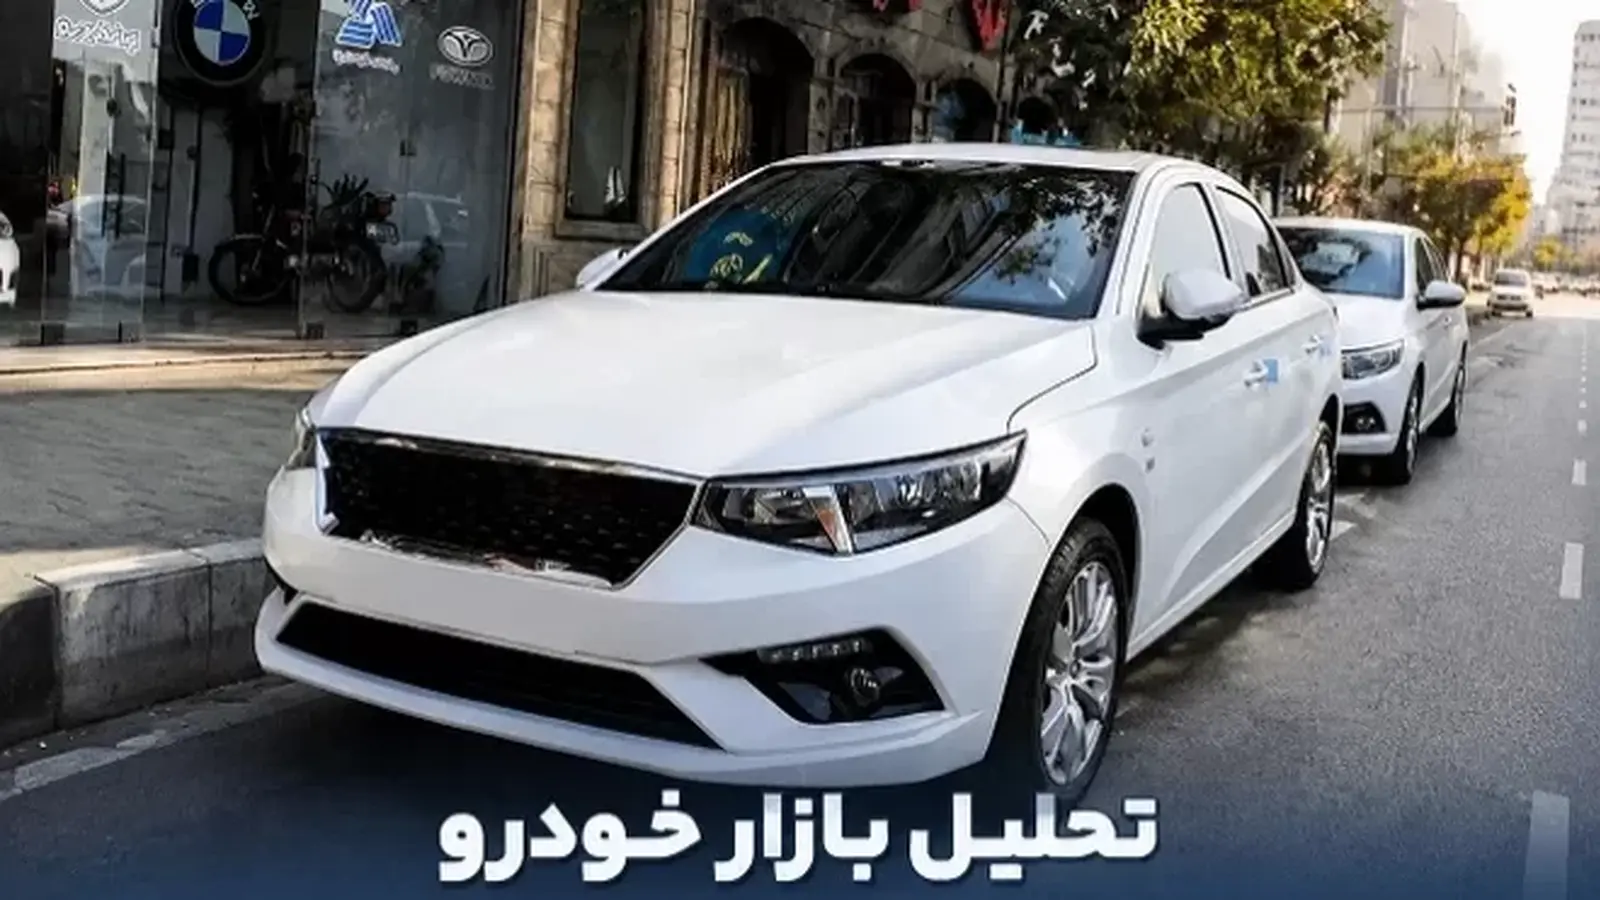

بازار خودرو ایران در هفته دوم مرداد در فضایی ترکیبی از تردید و افزایش تدریجی قیمتها قرار گرفت. از یک سو ابهامهای سیاسی و اقتصادی، افزایش هزینههای تولید و محدودیتهای ارزی زمینهساز رشد قیمتها شده و از سوی دیگر کاهش قدرت خرید خانوار، مانع شکلگیری جهش در معاملات شده است. به همین دلیل انتظار میرود در هفتههای پیش رو نوسانات محدود همراه با گرایش افزایشی قیمتها ادامه یابد.
شاخصهای کلان: تورم و اثرات اصلاح ارزی
مرکز آمار ایران در گزارش تازه خود از کاهش نرخ تورم ماهانه خبر داده است؛ نرخ تورم ماهانه از ۵.۹ درصد در خرداد به ۳.۱ درصد در تیر رسیده است. این افت نسبی را میتوان تا حدی به تخلیه اثرات تورمی اصلاحات ارزی ماههای گذشته و کاهش نسبی تنشهای منطقهای در تیر نسبت داد. با این حال تحلیلگران هشدار میدهند که این روند لزوماً پایدار نیست؛ بازگشت احتمالی تنشهای سیاسی، تداوم فشارهای ارزی و ظهور تورم ناشی از شوک عرضه میتواند شیب تورم ماهانه را در ماههای بعدی صعودی کند.
پیامد برای بازار خودرو
تورم و انتظار تورمی مستقیم بر رفتار مصرفکنندگان و سرمایهگذاران در بازار خودرو تأثیر میگذارد. حتی کاهش موقتی نرخ تورم نیز نتوانسته است به سرعت بهبود در قدرت خرید خانوارها بیاورد و در نتیجه تقاضای مصرفی همچنان در سطوح پایین باقی مانده است.
بازار ارز: آرامش موقت یا سردرگمی مدیریت تقاضا؟
بازار ارز هماکنون در فاز انتظار است. اگرچه گزارشها از افزایش زمان تخصیص ارز و محدودیت منابع حکایت دارد، تا کنون شوک قیمتی قابلتوجهی در نرخ ارز مشاهده نشده است. فعالان اقتصادی بر این باورند که این آرامش نسبی بیش از آنکه ناشی از بهبود متغیرهای بنیادی باشد، نتیجه مدیریت تقاضا و محدودیت در فرآیند تخصیص ارز است. بنابراین در صورت آزاد شدن بخشی از تقاضا یا تشدید ریسکهای سیاسی، احتمال بازگشت نوسانات ارزی و افزایش نرخ ارز وجود دارد که مستقیماً بر قیمت خودروها بهویژه وارداتیها اثر میگذارد.
تحولات ژئوپلیتیک و تاثیر آن بر انتظارات بازار
افزایش احتمال تشدید درگیریها در منطقه، فضای نامعلومی برای فعالان بازار ایجاد کرده است. تجربه ماههای گذشته نشان داده بازار خودرو نسبت به افزایش ریسکهای سیاسی واکنش سریعی دارد و هر تشدید تنش میتواند انتظارات تورمی را تقویت کند و خریدهای احتیاطی یا سرمایهای را تحریک نماید.

عرضه و تقاضا: محدودیت تولید و افت تقاضای مصرفی
در بخش عرضه، محدودیت در تولید و در دسترس بودن خودروهای اقتصادی همچنان به عنوان یکی از مشخصههای اصلی بازار مشاهده میشود. کاهش دسترسی به خودروهای اقتصادی نو، بخشی از تقاضای مصرفی را به سمت خودروهای دستدوم اقتصادی یا محصولات سگمنتهای بالاتر هدایت کرده است. در سمت تقاضا، کاهش محسوس قدرت خرید خانوارها مانع از رشد معاملات شده و تقاضای مصرفی پایین مانده است. با وجود اندکی بهبود در نقدشوندگی خودروها نسبت به هفتههای گذشته، بازار هنوز فاصله قابلتوجهی با شرایط رونق دارد.
تقاضای سرمایهای
بخش قابلتوجهی از موجودی تقاضای سرمایهای تخلیه شده و سرمایهگذاران با احتیاط بیشتری بازار را رصد میکنند. در صورتی که روند افزایش قیمتها تداوم یافته و نشانههای رشد پایدار در معاملات ظاهر شود، احتمال بازگشت تدریجی تقاضای سرمایهای وجود دارد، اما اکنون این جریان ضعیف و محتاطانه است.
بازار خودروهای وارداتی؛ نقش تعیینکننده نرخ ارز
بازار خودروهای وارداتی بیش از هر عامل دیگری تحت تأثیر نرخ ارز قرار دارد. هرچند عرضه برخی محصولات وارداتی آغاز شده، اما رکود در این بخش عمیق باقی مانده و سطح معاملات نسبت به سالهای گذشته پایین است. به همین دلیل هر تغییر در نرخ ارز میتواند بیشترین تأثیر را بر قیمت خودروهای وارداتی داشته باشد.
تحولات هفتگی وارداتیها
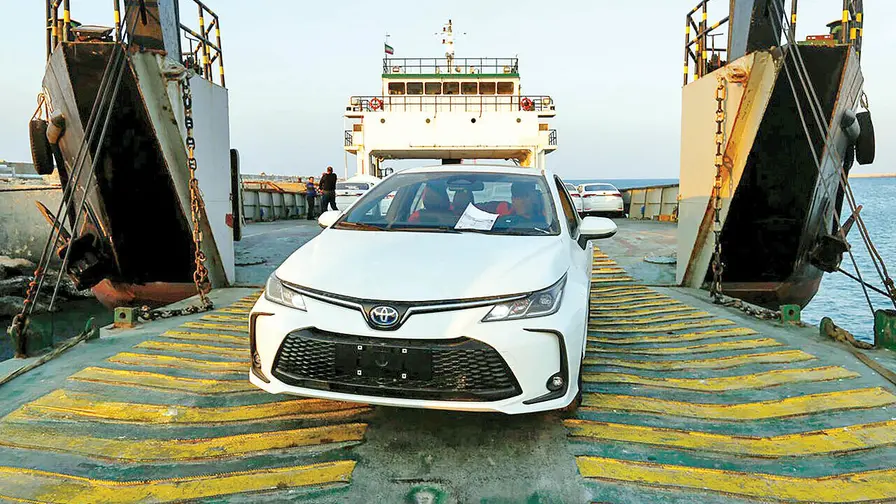
در هفته گذشته شرکتها و واردکنندگان تحرکاتی داشتند: شرکت انرژی موتور تحویل فوری تویوتا کرولاهای وارداتی را آغاز کرد. سروش موتور قیمت وویا فری مدل ۲۰۲۶ را با افزایش ۲۹۰ میلیون تومانی اعلام و شرایط فروش با موعد تحویل ۹۰ روزه منتشر کرد. همچنین ماموت خودرو پس از افزایش ۴۴۰ میلیون تومانی قیمت فولکسواگن برقی ID.UNYX، فروش فوقالعاده این محصول را با موعد تحویل ۴۵ روزه آغاز کرد. این تحولات نشاندهنده نقش هزینههای واردات و نوسان نرخ ارز در قیمتگذاری خودروهای وارداتی است، هرچند تقاضا هنوز کم و رکودی پابرجا است.
مداخلات خودروسازان داخلی در بازار
برای مدیریت عرضه و پاسخ به تقاضا، خودروسازان داخلی برنامههای فروش متعددی اجرا کردند. ایرانخودرو علاوه بر عرضه ۶۰۰ دستگاه آریسان ۲ در بورس کالا، فروش فوری و فوقالعاده ۱۳ محصول را از طریق طرح اولویتبندی آغاز کرد و عرضه تارا V1 در نمایندگیها ادامه یافت. در مقابل، سایپا شرایط مشارکت در تولید خودروی آریا با موعد تحویل مرداد و شهریور ۱۴۰۶ و پیشفروش چانگان CS55 با قیمت قطعی و تحویل دیماه را اعلام کرد. تداوم این عرضهها میتواند در برخی بخشها از فشار تقاضا بکاهد، اما تاکنون تأثیر محسوسی در خروج کامل بازار از رکود مشاهده نشده است.
روند قیمتها در هفته گذشته
نوسان قیمتها میان مدلهای مختلف یکدست نبود. چانگان CS35 در حدود ۱۱۰ میلیون تومان کاهش قیمت را تجربه کرد و جک SR3 حدود ۵۰ میلیون تومان ارزان شد، در حالی که چانگان UNI-T با افزایش نزدیک به ۱۰۰ میلیون تومان همراه بود. از میانه هفته و همزمان با تقویت انتظارات تورمی، روند بازار تا حدودی صعودی شد؛ هایما S7 و هایما 7X هر کدام حدود ۵۵ میلیون تومان و کیامسی T8 حدود ۷۰ میلیون تومان افزایش قیمت ثبت کردند.
جمعبندی و چشمانداز کوتاهمدت
در مجموع بازار خودرو در هفته دوم مرداد تحت تأثیر ترکیبی از فشارهای تورمی، محدودیتهای ارزی و عرضه کند قرار دارد. به رغم برخی عرضهها از سوی واردکنندگان و خودروسازان داخلی، تقاضای مصرفی ضعیف مانده و رکود همچنان قابل لمس است. به نظر میرسد تا زمانی که ثبات نسبی در متغیرهای کلان اقتصادی و کاهش نامشخصی ریسکهای سیاسی حاصل نشود، بازار به روند نوسانی با گرایش افزایشی ملایم ادامه خواهد داد.
گفتگو
نظر بگذارید
نظرات
هنوز نظری ثبت نشده. اولین نفر باشید.