

پورشه همچنان ارزشمندترین برند لوکس جهان است، اما سودآوری آن بهطور محسوسی کاهش یافته؛ چراکه هزینههای سنگین برقیسازی، تعرفههای تجاری و شوکهای منطقهای در تقاضا، فشار زیادی بر این خودروساز وارد کردهاند. این شکاف میان ارزش برند و عملکرد مالی کوتاهمدت، به تغییرات مدیریتی و بازسازی گسترده در گروه فولکسواگن منجر شده است.
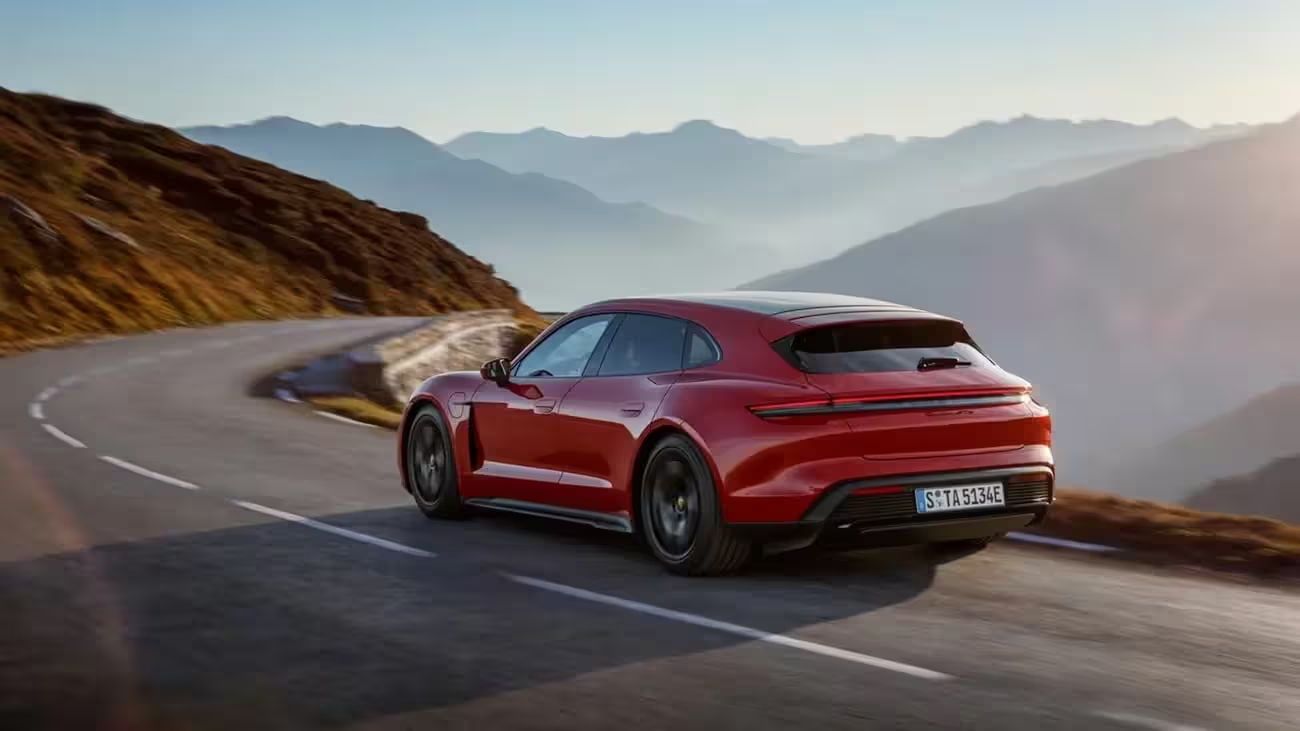
ارزش برند و افت حاشیه سود عملیاتی
بر اساس ارزیابی برند فایننس، پورشه در صدر فهرست ارزشمندترین برندهای لوکس جهان قرار دارد و از رقبایی مانند فراری در رتبه هشتم، لامبورگینی در رتبه هجدهم، رولزرویس در رتبه بیستوچهارم و بنتلی در رتبه بیستوپنجم پیشی گرفته است. با این حال، گزارش CarBuzz از افت چشمگیر سود عملیاتی پورشه حکایت دارد؛ بهطوریکه حاشیه عملیاتی این شرکت حتی از اشکودا، برند اقتصادی گروه فولکسواگن، نیز پایینتر آمده است. چهار سال پیش و همزمان با عرضه اولیه سهام در فرانکفورت، ارزش بازار پورشه حدود ۷۵ میلیارد یورو، معادل حدود ۸۵ میلیارد دلار، برآورد میشد. عرضه ۹۱۱ میلیون سهم، بیش از ۹ میلیارد یورو سرمایه جدید برای گروه فولکسواگن فراهم کرد تا صرف تأمین مالی گذار به خودروهای برقی شود، اما از آن زمان ارزش داراییها و درآمدها تضعیف شدهاند.
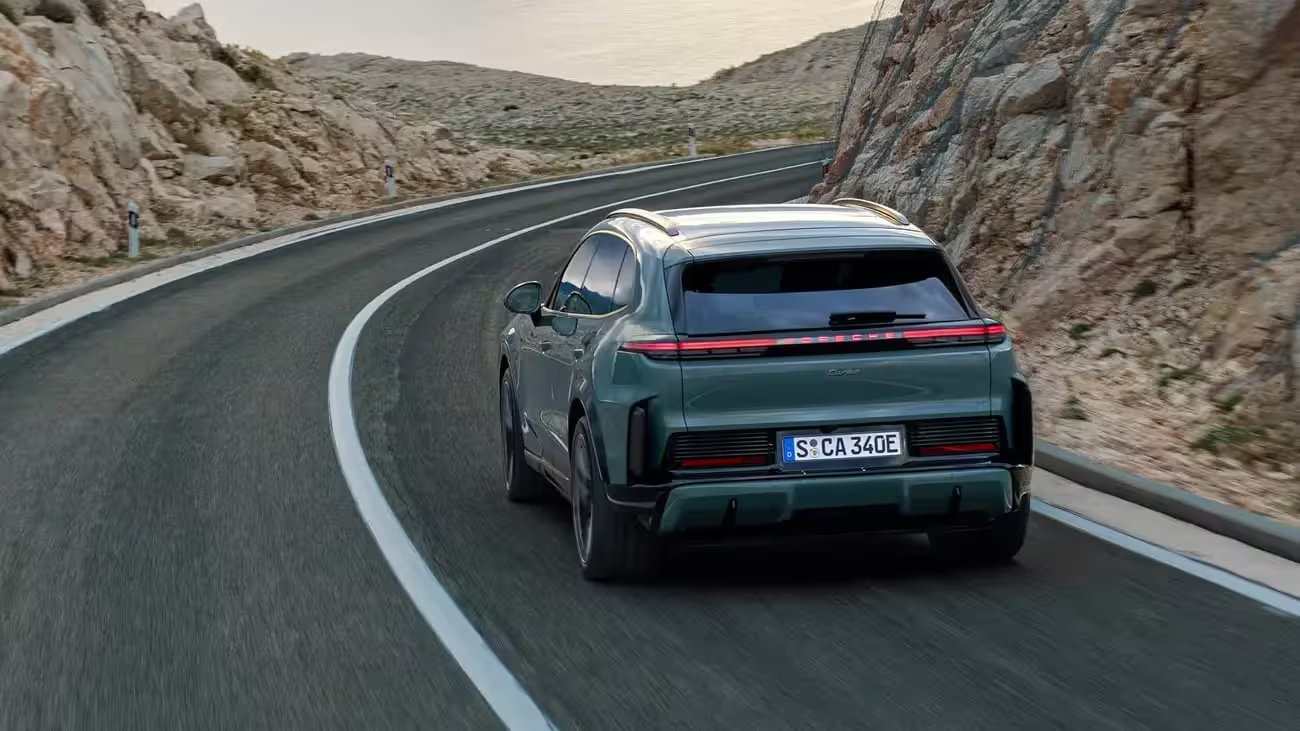
هزینههای برقیسازی، تغییرات محصول و جابهجایی تقاضای منطقهای
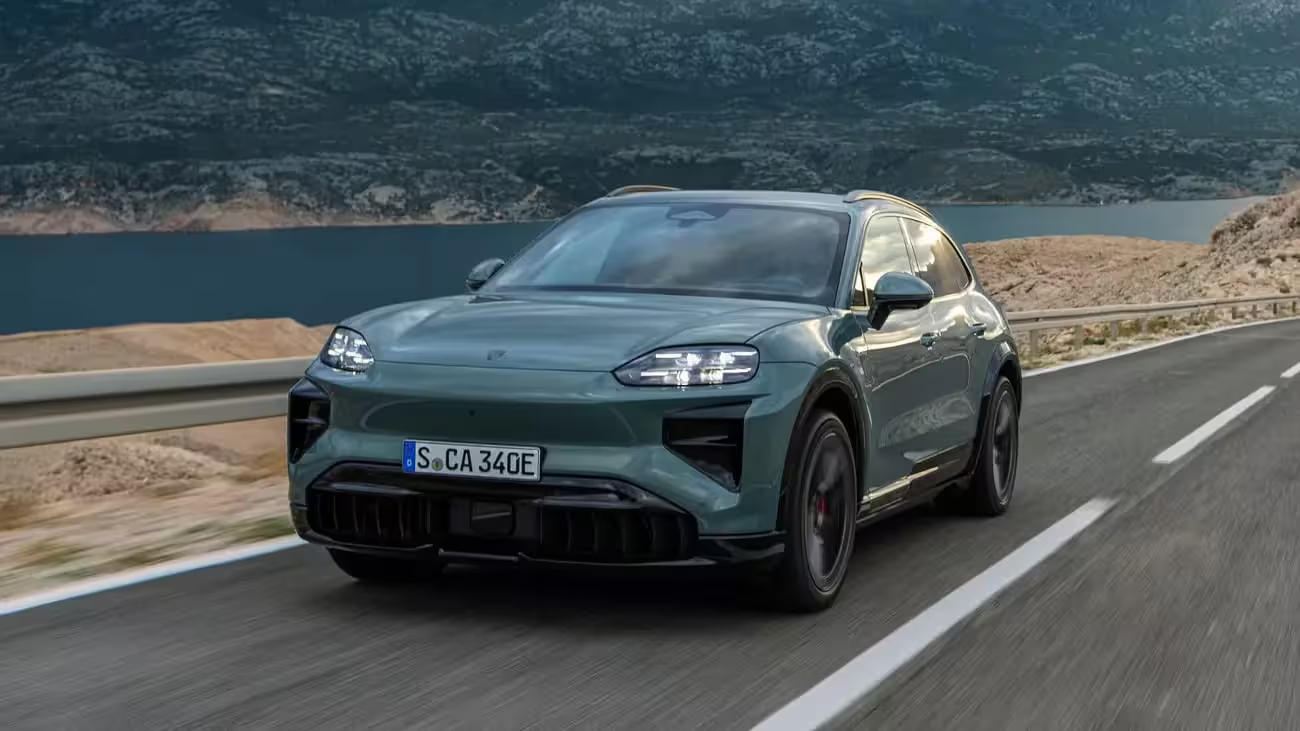
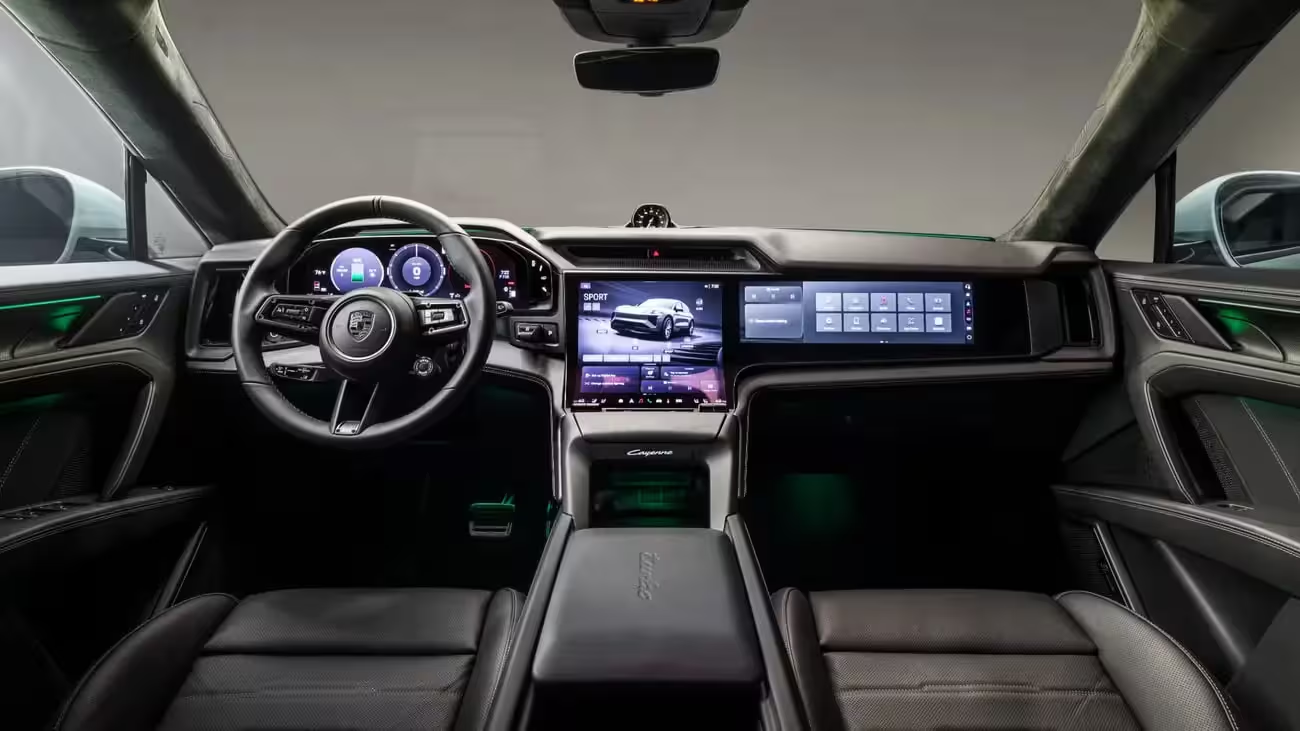
گذار پورشه به خودروهای تمامبرقی، هزینههای قابلتوجهی در بخش توسعه و تولید به همراه داشته است. تایکان و تایکان کراس توریزمو در کنار سدان پانامرا همچنان فروش پایداری دارند و پورشه در سال ۲۰۲۴ سبد محصولات برقی خود را با ماکان الکتریکی و نسخه الکتریکی کاین گسترش داد. توسعه نسل جدید و تمامبرقی سری ۷۱۸ نیز بهدلیل پیچیدگیهای فنی و مالی به تأخیر افتاده است. پورشه همچنین سامانههای هیبریدی را به خانواده ۹۱۱ اضافه کرده است؛ بهویژه در مدلهای ۹۱۱ GTS و ۹۱۱ Turbo S که موتورهای برقی کوچک را با معماری توربوشارژر و گیربکس یکپارچه میکنند. این سامانهها نیز هزینههای تحقیقوتوسعه را افزایش دادهاند.
شرایط بازار نیز این فشارها را تشدید کرده است. در ایالات متحده، ماکان بنزینی پیش از توقف تولید نسخه درونسوز، دو برابر ماکان الکتریکی فروش داشت؛ با این حال، نسخه بنزینی ماکان برای دستیابی به اهداف آلایندگی از خط تولید کنار رفت. پورشه اعلام کرد که ماکان الکتریکی در سال ۲۰۲۵ در بازار جهانی از مدل درونسوز پیشی گرفته است، اما افت تقاضا در بازارهای کلیدی مانند چین، حجم فروش را کاهش داد. پورشه سال گذشته ۴.۵ میلیارد دلار هزینه استثنایی ثبت کرد که حدود ۱ میلیارد دلار از آن مستقیماً به تعرفههای تجاری مربوط بود و نزدیک به ۲.۷ میلیارد دلار نیز به اقداماتی برای تثبیت وضعیت مالی و مقابله با افت فروش در آسیا اختصاص داشت.
بازسازی در فولکسواگن، تغییرات مدیریتی و چشمانداز تاریخی
فشار بر پورشه همزمان با بحران گستردهتری در گروه فولکسواگن رخ داده است. فولکسواگن درباره کسری سود حدود ۱۰ میلیارد یورو در سال ۲۰۲۶ هشدار داده و برنامه صرفهجویی موسوم به «طرح آینده ۲۰۳۰» را اعلام کرده است. در ژانویه ۲۰۲۶، مایکل لیتِرز، مدیرعامل پیشین مکلارن و مدیر ارشد فنی سابق فراری، هدایت بخشهای مهندسی و اجرایی پورشه را بر عهده گرفت. مدیریت پورشه معتقد است دستیابی به حاشیه عملیاتی میانمدت ۱۰ تا ۱۵ درصدی امکانپذیر است، اما بازسازی در چارچوب ساختار هزینهای فعلی دشوار خواهد بود. یان رایت، روزنامهنگار ارشد حوزه خودرو، وضعیت را اینگونه خلاصه کرده است که فولکسواگن همزمان با چالشهای متعددی روبهرو است: تعرفههای آمریکا، تضعیف تقاضا در چین، افزایش رقابت خودروسازان نوظهور چینی، رشد هزینههای انرژی و انتظار سهامداران برای افزایش سالانه سود.
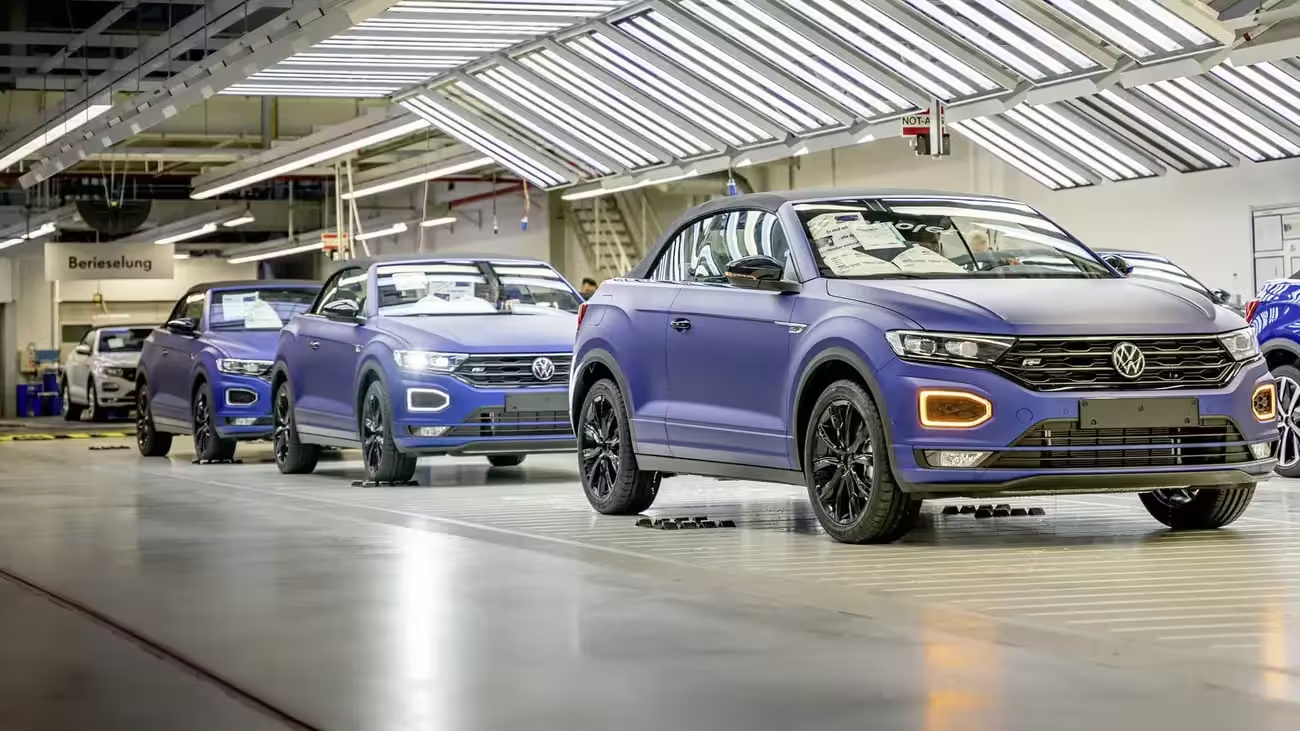
تعدیلات برنامهریزیشده در سراسر گروه فولکسواگن شامل کاهش نیروی انسانی و احتمال تعطیلی یا تغییر کاربری کارخانهها است. گزارشها از حذف تا ۱۴۰٬۰۰۰ موقعیت شغلی در سطوح مدیریتی و خطوط مونتاژ و همچنین احتمال تعطیلی یا بازآرایی تأسیسات قدیمی خبر میدهند. از جمله سایتهای مطرحشده میتوان به موارد زیر اشاره کرد:
- اسنابروک، کارخانهای ۱۲۵ ساله که قرار است در سال ۲۰۲۷ تعطیل شود؛ این کارخانه مدلهای ۷۱۸ باکستر، ۷۱۸ کایمن و فولکسواگن T-Roc کابریولت را مونتاژ میکرد
- امدن
- زویکاو
- هانوفر
- نکارسولم
گفته میشود این تأسیسات از گزینههای احتمالی برای تعطیلی یا بازپیکربندی هستند؛ اقداماتی که میتواند بر حدود ۴۰٬۰۰۰ کارمند تأثیر بگذارد. فروش بوگاتی توسط فولکسواگن در سپتامبر ۲۰۲۶ بیش از ۱ میلیارد دلار نقدینگی آزاد کرد، اما این گروه همچنان باید اشتراکگذاری قطعات و پلتفرمها را میان برندهایی مانند آئودی، پورشه، کوپرا، لامبورگینی و اشکودا افزایش دهد تا بهرهوری بهبود یابد.
مشکلات امروز پورشه یادآور بحرانهای گذشته این شرکت است. در اواخر دهه ۱۹۹۰، پورشه با فشار شدید نقدینگی روبهرو شد، اما با بازسازی خط تولید و عرضه باکستر در کنار ۹۱۱ توانست شرایط را بهبود دهد. معرفی کاین در سال ۲۰۰۲ نیز بهعنوان یک شاسیبلند، به یکی از منابع اصلی سود این شرکت تبدیل شد. اکنون مدیران و مهندسان پورشه با نیاز مشابهی برای ایجاد توازن میان وفاداری به میراث موتورهای درونسوز و سرمایهگذاری سنگین در آینده برقی روبهرو هستند.
گفتگو
نظر بگذارید
نظرات (2)
جالبه ارزش برند بالا مونده اما پول درآوردن نه. انگار بازار داره یه چیز دیگه بهش میگه
پورشه هنوز برندیه که همه دوست دارن، ولی این همه فشار برای برقیسازی واقعا داره حاشیه سودش رو میخوره... عجیبه