


در آستانه احتمال بازگشت شرکای خارجی و گشایشهای بینالمللی، صنعت خودرو ایران بار دیگر در مرکز توجه کارشناسان اقتصادی و فعالان حوزه خودرو قرار گرفته است. تجربه برجام نشان داد که تحولات دیپلماتیک میتواند تأثیر مستقیم و قابللمسی بر تولید، واردات قطعات، و وضعیت بازار خودرو داشته باشد؛ اما این تأثیرات معمولاً کوتاهمدت نبوده و نیازمند سازوکارهای داخلی برای تبدیل فرصت به تحول پایدار هستند. در این مقاله با استناد به دیدگاه سه کارشناس برجسته حوزه خودرو و اقتصاد، چشماندازهای کلان و راهکارهای عملی برای بهبود وضعیت صنعت خودرو را بررسی میکنیم؛ از تسهیل لجستیک و مسائل بانکی تا اصلاح سیاستهای قیمتگذاری، خصوصیسازی، و تقویت صنعت قطعهسازی.
تسهیل لجستیک؛ اولین دستاورد ملموس تفاهم
بازگشت زنجیره تأمین و کاهش تنگناهای بنادر
اگر اولین نتیجه تفاهم کاهش محدودیتهای دریایی و افزایش امنیت بنادر باشد، انتظار میرود فشارهای ناشی از کمبود قطعات تا حدی کاهش یابد. بازگشت کشتیهای حامل قطعات و مواد اولیه میتواند کمبودهای انباشته را جبران کند و تولید خودروهای سواری را به سمت ثبات سوق دهد. اما واردات قطعه بهتنهایی پاسخ تمام مشکلات نیست؛ بازیابی کامل زنجیره تأمین معمولاً سه تا چهار ماه زمان میبرد و نیازمند هماهنگی لجستیکی، بیمهگذاری بینالمللی و سازوکارهای پرداخت است.
زیرساختهای بانکی؛ تجربه تلخ برجام
تجربه برجام نشان داد حتی پس از رفع رسمی تحریمها، مشکلات نظام بانکی داخلی و بینالمللی میتواند جریان واردات و سرمایهگذاری را کُند کند. بازگشایی کانالهای مالی بینالمللی، فعال شدن سوئیفت یا مکانیسمهای مشابه، و ایجاد اعتماد میان بانکها به زمان نیاز دارد. بنابراین آیا تفاهم تنها در سطح دیپلماتیک کافی است؟ قطعاً خیر؛ بدون اصلاح زیرساختهای مالی و عملیاتی، آثار تفاهم در کوتاهمدت محدود خواهد بود.

بازار خودرو بعد از تفاهم؛ رکود انتظاری و تخلیه حبابها
چگونگی تغییر تقاضا و رفتار مصرفکننده
انتظار کاهش تنشهای سیاسی و بازشدن مسیر واردات میتواند پدیده «رکود انتظاری» را تقویت کند؛ یعنی مصرفکنندگان برای خرید صبر میکنند تا قیمتها کاهش یابد یا مدلهای جدید وارد شوند. این وضعیت باعث افت موقت تقاضا میشود که از یک سو فشار قیمتی را کاهش میدهد و از سوی دیگر تولیدکنندگان را به بازنگری استراتژیک و بهینهسازی تشویق میکند.
تفکیک تأثیر بر انواع خودرو
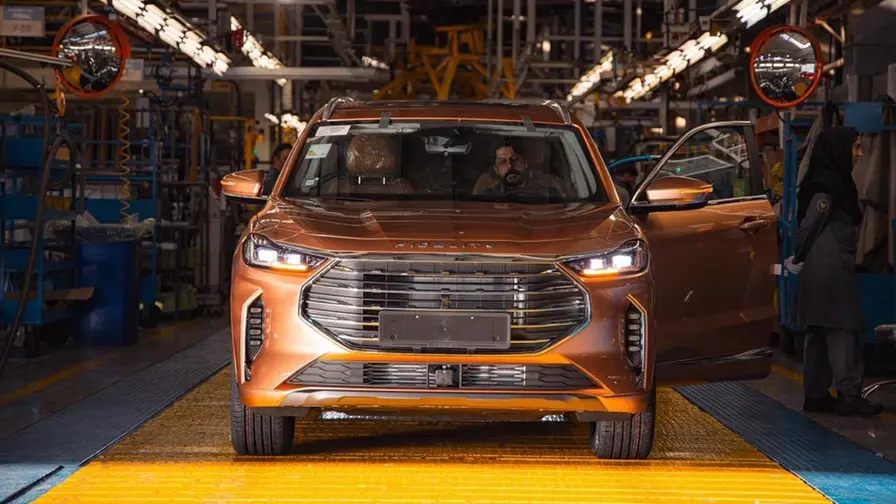
برای بررسی تغییرات قیمتی باید بین خودروهای مختلف تمایز قائل شد: - خودروهای داخلی و مونتاژی: این گروه دارای کف قیمتی وابسته به بهای تمامشده و نرخ ارز هستند؛ کاهش شدید قیمت در این بخش چندان محتمل نیست مگر با اصلاحات ساختاری و کاهش هزینههای تولید. - خودروهای وارداتی معمولی: با افزایش واردات، بخش قابلتوجهی از حباب قیمتی (برآوردی حدود ۳۰ درصد) میتواند تخلیه شود، بهخصوص در کلاس خودروهای شهری و اقتصادی. - خودروهای لوکس و سوپرلوکس: این بخش معمولاً بیشترین فاصله را بین قیمت بازار و ارزش واقعی دارد؛ خودروهایی با قیمتهای بسیار بالا احتمالاً سریعتر اصلاح قیمت را تجربه خواهند کرد.
درسهایی از تجربه برجام و کشورهای موفق
اشتباهات سیاستگذاری داخلی در گذشته
یکی از عبرتهای برجام این بود که حمایت صرف از تولید داخلی بدون سازوکارهای تکمیلی مانند استانداردهای کیفیت و الزامات بهرهوری، نتایج مطلوب را به همراه ندارد. در دوره گذشته ورود گسترده خودروهای خارجی تحت فشار بازار یا با محدودیت مواجه شد و سیاستهای حمایتی بدون تعهد به ارتقای کیفیت، شکلگیری اختلاف قیمت کارخانه و بازار را تشدید کرد.
مدلهای موفق: کره جنوبی و چین
نگاه به تجربه کشورهایی مانند کرهجنوبی نشان میدهد شرکتها بخشی از قطعات کلیدی را از تأمینکنندگان جهانی تأمین میکنند تا پیوند خود با زنجیره ارزش جهانی حفظ شود. این رویکرد کمک میکند کیفیت و فناوری بهصورت مستمر ارتقا یابد. تقویت رقابت با واردات هدفمند و شفاف میتواند صنعت را مجبور به بهبود کند؛ رفتاری که در بازارهای بسته رخ نمیدهد.
تفاهم به عنوان محرک اصلاحات؛ نه معجزه
مجید گودرزی و دیگر کارشناسان تأکید دارند که تفاهم احتمالی میتواند زمانی ارزشمند باشد که با اصلاحات داخلی همراستا شود. حمایت از تولید نباید به معنای اعمال تعرفهها و محدودیتهایی باشد که فضای رقابت و انگیزه بهبود کیفیت را تضعیف کند. در عوض سیاستگذار باید چارچوبی ایجاد کند که حمایت مشروط به ارتقای بهرهوری، افزایش شفافیت و بهبود گورننس بنگاهها باشد.
مسائل ساختاری؛ خصوصیسازی، قیمتگذاری و رانت
چرا خصوصیسازی ناقص مشکلساز است
یکی از ضعفهای ساختاری صنعت خودرو، خصوصیسازی ناقص یا بدون تغییرات مدیریتی بنیادین است. بنگاههایی که مدیریت مستقل و شفاف ندارند، در رقابتپذیری و بهرهوری دچار ضعف میشوند. پرسش مهم این است که چرا فرآیند خصوصیسازی برای برخی شرکتها ناقص اجرا شده و چرا انتقال مدیریت و مسئولیتپذیری مالی به درستی انجام نشده است؟
سیاستهای قیمتگذاری و پیامدهای آن
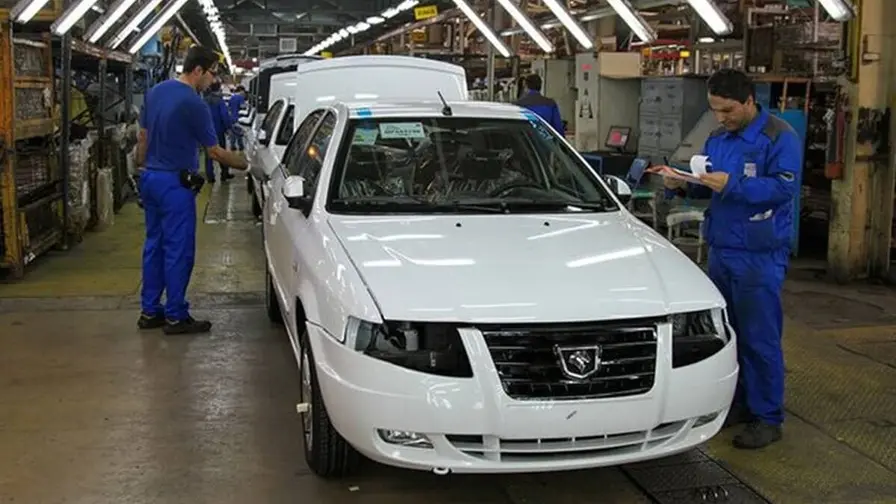
قیمتگذاری دستوری کارخانه و وجود فاصله قابل توجه با قیمت بازار آزاد موجب تشکیل رانت و زیان انباشته شده است. وقتی خودرو تبدیل به کالایی سرمایهای میشود، بخشی از تقاضا به حفظ ارزش دارایی معطوف میشود؛ پدیدهای که صفهای ثبتنام و قرعهکشیهای طولانی را توضیح میدهد. بازنگری در سیستم قیمتگذاری بهطوری که منافع به نفع مصرفکننده و تولیدکننده واقعی توزیع شود، ضروری است.
واردات هوشمندانه؛ ابزار تنظیم بازار نه رقیب تولید
واردات خودرو میتواند نقش تنظیمکننده و محرک رقابت را ایفا کند به شرطی که در قالب نظام تعرفهای شفاف، قابلپیشبینی و متناسب با ظرفیت تولید داخلی طراحی شود. مثلاً اگر ظرفیت تولید سالانه حدود 1.5 میلیون دستگاه باشد، واردات کنترلشده به میزان مشخصی میتواند رقابت سالم ایجاد کند بدون اینکه تولید داخلی را دچار شوک نماید. تمرکز بر واردات خودروهای اقتصادی و خودروهای متوسط بازار تأثیر تنظیمی بیشتری خواهد داشت تا واردات خودروهای فوقلوکس.
ظرفیت صنعت قطعهسازی و انتقال فناوری
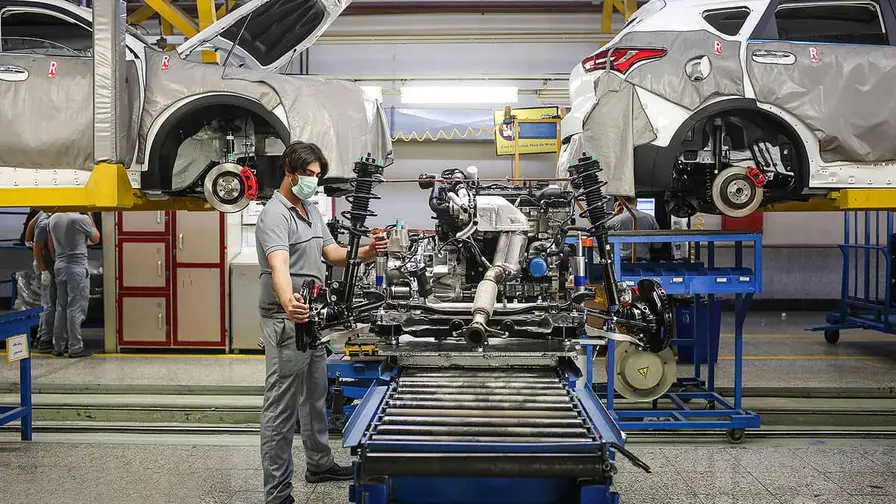
صنعت خودروسازی بدون شبکهای قوی از قطعهسازان پایدار نخواهد بود. کاهش تحریمها میتواند فرصت همکاری مشترک میان قطعهسازان ایرانی و شرکتهای بینالمللی فراهم آورد که نتیجه آن انتقال فناوری، ارتقای استانداردها و توان صادرات قطعات است. تقویت زنجیره تأمین محلی و ایجاد کلاسترهای صنعتی مبتنی بر نوآوری از جمله اقدامات کلیدی است.
جنبههای فنی: مشخصات، طراحی و عملکرد خودروها در بازار ایران
مشخصات فنی کلی و استانداردهای مورد انتظار
در شرایط فعلی بازار ایران ترکیبی از خودروهای داخلی مونتاژ و مدلهای وارداتی به چشم میخورد. مشخصات فنی مورد انتظار مشتریان شهری شامل موتورهای 3 تا 4 سیلندر با خروجی توان معمولاً بین 70 تا 150 اسببخار برای کلاسهای اقتصادی و میانرده است. در بخش ایمنی، انتظار میرود با بازشدن بازار و فشار رقابتی، استانداردهایی مانند کیسههای هوای چندگانه، کنترل پایداری ESP، ترمزهای ABS و سیستمهای کمک راننده سطحیتر (ADAS) به مراتب متداولتر شوند.
طراحی و جذابیت بصری
یکی از چالشهای خودروسازان داخلی رقابت در طراحی مدرن و زبان طراحی است. مصرفکنندگان جوانتر و بازارهای منطقهای به شدت تحتتأثیر طراحیهای اروپایی و کرهای قرار دارند؛ بنابراین ارتقای خطوط طراحی، کیفیت مواد داخلی کابین و ارگونومی باید در مرکز توجه قرار گیرد تا خودروهای تولید داخل قادر به رقابت در بازارهای منطقهای شوند.
عملکرد و مصرف سوخت
با تغییر ساختار بازار و ورود فناوریهای نوین، فشار برای معرفی موتورهای کممصرف، پیشرانههای توربوشارژ کوچک و در بلندمدت حتی خودروهای هیبرید و برقی افزایش مییابد. سیاستهای مشوق برای واردات قطعات پیشرفته، ایجاد زیرساخت شارژ و حمایت از تولید قطعات الکترونیکی میتواند مسیر را برای کاهش مصرف سوخت و آلایندگی هموار کند.
موقعیتیابی بازار و مقایسه با رقبا
رقابت داخلی در مقابل واردات
خودروسازان داخلی باید موقعیتیابی خود را بازتعریف کنند: آیا میخواهند با قیمت پایین به حجم فروش دست یابند یا بر کیفیت و قابلیتهای فنی تمرکز کنند؟ انتخاب استراتژی مشخص، همراه با سرمایهگذاری در R&D و همکاریهای بینالمللی میتواند به تمایز محصولات کمک کند.
مقایسه با بازارهای اروپایی و منطقهای
در مقایسه با بازارهای اروپایی و لیتوانیا که مصرفکنندگان به استانداردهای ایمنی و آلایندگی اهمیت میدهند، بازار ایران هنوز در مسیر گذار به سمت خودروهای پاک و فناوریمحور قرار دارد. با این حال، اگر تفاهمها و اصلاحات داخلی همزمان انجام شود، امکان نزدیک شدن به استانداردهای منطقهای و حتی بهرهگیری از بازارهای صادراتی منطقهای وجود دارد.
راهکارهای عملیاتی و سیاستهای پیشنهادی
برای تبدیل فرصت به تحول پایدار در صنعت خودرو، اقدامات همزمان در چند محور ضروری است: - تقویت استانداردهای کیفی و مدیریت کیفیت در زنجیره تولید؛ تا هزینه ناکارآمدی به مصرفکننده منتقل نشود. - شرطی کردن حمایتها به ارتقای بهرهوری و شفافیت مدیریتی. - طراحی نظام تعرفهای روشن و قابلپیشبینی برای واردات خودرو و قطعات؛ با هدف تقویت رقابت و انتقال فناوری. - پیشبرد خصوصیسازی واقعی و ایجاد سازوکارهای حاکمیتی که منافع عمومی و رقابت را تضمین کند. - سرمایهگذاری در تحقیق و توسعه و تشویق همکاریهای بینالمللی برای انتقال فناوری و ارتقای استانداردها.
جمعبندی: تفاهم شرط لازم اما ناکافی است
رفع یا کاهش تحریمها میتواند فرصت مهمی برای صنعت خودرو فراهم کند: تسهیل تأمین قطعات، باز شدن مسیرهای مالی، و امکان همکاری با شرکتهای جهانی از مزایای آن است. اما این یک آغاز است، نه نقطه پایان. بهرهبرداری مؤثر از این فرصت مستلزم اصلاح سیاستهای داخلی در حوزه قیمتگذاری، خصوصیسازی، صنعت قطعهسازی و نظام تعرفهای است. تنها با ترکیب گشایشهای بینالمللی و اصلاحات ساختاری میتوان به مسیر پایدارتری برای تولید، کیفیت و رقابت صنعتی دست یافت.
در خاتمه، برای خوانندگان علاقهمند به خودرو در لیتوانیا و منطقه توصیه میشود که تغییرات آرام یا سریع بازار ایران را از منظر فرصتهای تأمین قطعات، گزینههای وارداتی و بازاریابی منطقهای دنبال کنند؛ زیرا هرگونه ثبات در تأمین و گزارشهای مثبت دیپلماتیک میتواند مسیر ورود مدلها و فناوریهای جدید را هموار سازد.
گفتگو
نظر بگذارید
نظرات (6)
خصوصیسازی ناقص واقعا دردسره. تا وقتی مدیریت و پاسخگویی عوض نشه، واردات هم فقط یه مسکن موقته
نکته خوب مقاله اینه که تفاهم رو معجزه ندیده. بازار خودرو ایران بیشتر از سیاست، از مدیریت خراب شده!
من خودم تو زنجیره تامین کار کردم، سه چهار ماه برای برگشت عادی خیلی خوشبینانه نیست. ولی خب از هیچی بهتره
کاهش حباب خودروهای وارداتی منطقیه ولی برای داخلیا بعیده قیمتها راحت بیاد پایین. هزینه تولید که همینطوری بالا مونده...
یه بخشش خیلی واقعیه؛ مخصوصا بحث قطعه و بانکی. فقط سوال اینه که این دفعه واقعا اراده برای تغییر هست یا نه؟
به نظرم اصل ماجرا همین اصلاحات داخلیه... بدون اون، حتی اگه تحریم هم کم بشه باز بازار یه مدت کوتاه نفس میکشه و دوباره همون آش و همون کاسه